技術(shù)開發(fā)合同免稅申請(qǐng)及技術(shù)轉(zhuǎn)讓優(yōu)惠政策詳解
技術(shù)開發(fā)與技術(shù)轉(zhuǎn)讓是企業(yè)創(chuàng)新發(fā)展的重要環(huán)節(jié),國(guó)家對(duì)相關(guān)活動(dòng)給予了稅收優(yōu)惠政策支持。本文將系統(tǒng)介紹技術(shù)開發(fā)合同免稅申請(qǐng)流程及技術(shù)轉(zhuǎn)讓的稅收優(yōu)惠要點(diǎn),為企業(yè)合規(guī)享受政策紅利提供指引。
一、技術(shù)開發(fā)合同免稅申請(qǐng)
1. 政策依據(jù)
根據(jù)《財(cái)政部、國(guó)家稅務(wù)總局關(guān)于全面推開營(yíng)業(yè)稅改征增值稅試點(diǎn)的通知》(財(cái)稅〔2016〕36號(hào))附件3《營(yíng)業(yè)稅改征增值稅試點(diǎn)過渡政策的規(guī)定》,納稅人提供技術(shù)轉(zhuǎn)讓、技術(shù)開發(fā)和與之相關(guān)的技術(shù)咨詢、技術(shù)服務(wù),免征增值稅。
2. 申請(qǐng)條件
(1)合同須經(jīng)省級(jí)科技主管部門認(rèn)定登記;
(2)技術(shù)開發(fā)合同標(biāo)的需屬于《技術(shù)合同認(rèn)定規(guī)則》中定義的技術(shù)開發(fā)項(xiàng)目;
(3)合同中需明確約定知識(shí)產(chǎn)權(quán)的歸屬(通常歸委托方、雙方共有或研究開發(fā)方);
(4)開票時(shí)需在發(fā)票備注欄注明“技術(shù)開發(fā)合同”字樣。
3. 辦理流程
(1)合同簽訂:訂立書面技術(shù)開發(fā)合同,建議使用科技部門推薦的標(biāo)準(zhǔn)合同文本;
(2)技術(shù)合同認(rèn)定:向所在地省級(jí)或省級(jí)授權(quán)的地市級(jí)科技主管部門提交合同文本及相關(guān)材料,申請(qǐng)技術(shù)合同認(rèn)定登記,獲取《技術(shù)合同認(rèn)定登記證明》;
(3)免稅備案:持認(rèn)定證明至主管稅務(wù)機(jī)關(guān)辦理增值稅免稅備案手續(xù);
(4)發(fā)票開具:備案通過后,開具增值稅普通發(fā)票時(shí)選擇“免稅”選項(xiàng)。
4. 注意事項(xiàng)
(1)與技術(shù)開發(fā)無關(guān)的貨物銷售或服務(wù)部分不得享受免稅,應(yīng)分別核算;
(2)若放棄免稅,36個(gè)月內(nèi)不得再申請(qǐng);
(3)需留存完整的合同、認(rèn)定證明、付款憑證等資料備查。
二、技術(shù)轉(zhuǎn)讓稅收優(yōu)惠政策
1. 增值稅優(yōu)惠
與技術(shù)開發(fā)類似,納稅人提供技術(shù)轉(zhuǎn)讓服務(wù)(包括專利、非專利技術(shù)、計(jì)算機(jī)軟件著作權(quán)等所有權(quán)的轉(zhuǎn)讓或許可)同樣免征增值稅,申請(qǐng)條件與流程基本一致。
2. 企業(yè)所得稅優(yōu)惠
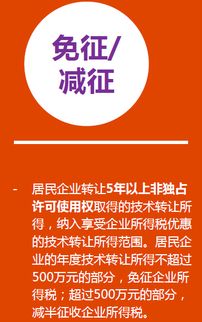
根據(jù)《企業(yè)所得稅法實(shí)施條例》第九十條,符合條件的技術(shù)轉(zhuǎn)讓所得可享受企業(yè)所得稅減免。具體為:一個(gè)納稅年度內(nèi),居民企業(yè)技術(shù)轉(zhuǎn)讓所得不超過500萬元的部分,免征企業(yè)所得稅;超過500萬元的部分,減半征收企業(yè)所得稅。
3. 技術(shù)轉(zhuǎn)讓所得稅優(yōu)惠條件
(1)轉(zhuǎn)讓技術(shù)需屬于財(cái)政部、國(guó)家稅務(wù)總局規(guī)定的范圍(如專利、計(jì)算機(jī)軟件著作權(quán)等);
(2)簽訂經(jīng)認(rèn)定的技術(shù)轉(zhuǎn)讓合同;
(3)相關(guān)技術(shù)咨詢、技術(shù)服務(wù)價(jià)款與技術(shù)轉(zhuǎn)讓價(jià)款開在同一張發(fā)票上;
(4)向主管稅務(wù)機(jī)關(guān)辦理備案手續(xù)。
三、常見問題與風(fēng)險(xiǎn)提示
- 合同內(nèi)容必須真實(shí)、清晰,避免“包稅條款”或模糊表述,防止被認(rèn)定為虛假合同。
- “技術(shù)開發(fā)”與“技術(shù)轉(zhuǎn)讓”在認(rèn)定上有區(qū)別,需根據(jù)業(yè)務(wù)實(shí)質(zhì)選擇正確類別。
- 若同時(shí)涉及境外技術(shù)轉(zhuǎn)讓,還需關(guān)注跨境稅收協(xié)定及代扣代繳義務(wù)。
- 優(yōu)惠政策常有調(diào)整,企業(yè)應(yīng)密切關(guān)注最新財(cái)稅文件。
四、
充分理解和運(yùn)用技術(shù)開發(fā)與技術(shù)轉(zhuǎn)讓的稅收優(yōu)惠政策,能有效降低企業(yè)創(chuàng)新成本,激發(fā)研發(fā)活力。建議企業(yè)在開展相關(guān)業(yè)務(wù)前,提前規(guī)劃合同條款,及時(shí)辦理認(rèn)定與備案,并與科技部門、稅務(wù)機(jī)關(guān)保持良好溝通,確保合法合規(guī)地享受稅收減免,助力企業(yè)技術(shù)創(chuàng)新與可持續(xù)發(fā)展。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.jinpaopao.cn/product/57.html
更新時(shí)間:2026-10-26 16:29:46